
Inventura primerja knjižno stanje s tem, kar je res na polici. Ob potrditvi zalogo poravna na prešteto stanje in izpiše inventurni zapisnik.
Inventure so v levem meniju pod Inventura.
Naredi inventuro #
- Odpri Inventura in klikni Nova inventura.
- Izberi Lokacijo, po potrebi dopiši Opombo — na primer Letni popis 31. 12., popisna komisija: Ana, Maja.
- Klikni Ustvari inventuro. Popisni list se napolni z vsemi izdelki, ki jim na tej lokaciji vodiš zalogo.
- Preštej izdelke in za vsakega vpiši Prešteto.
- Preveri stolpca Razlika in Vrednost razlike — odstopanje od Knjižnega stanja v kosih in v denarju.
- Klikni Potrdi inventuro.
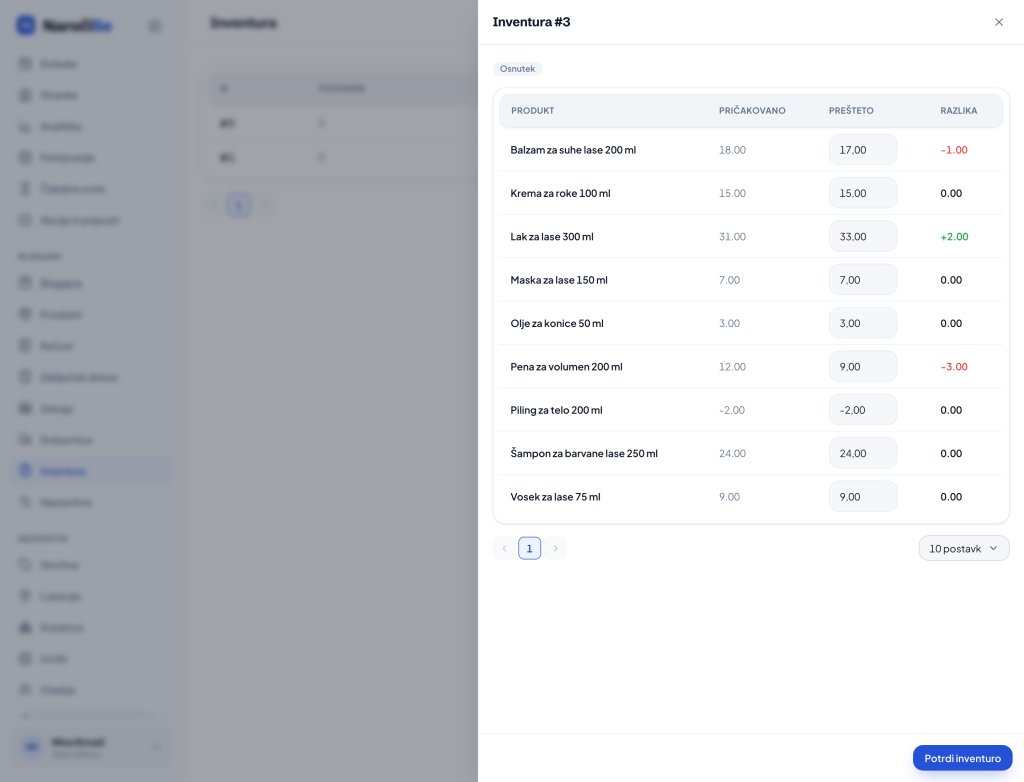
Ob potrditvi se zaloga poravna na prešteto stanje, inventura dobi zaporedno številko (INV-2026-0001) in status Potrjeno. Z gumbom Inventurni zapisnik (PDF) jo natisneš za podpis popisne komisije.
Osnutek #
Dokler je inventura Osnutek, na zalogo ne vpliva. Popis lahko torej začneš zvečer, nadaljuješ zjutraj in potrdiš šele, ko preštejeta oba. Osnutek lahko tudi izbrišeš; potrjene inventure ne.
Prešteto je na začetku enako knjižnemu stanju. Izdelek, ki ga ne prešteješ in ne popraviš, torej razlike ne naredi — tiho potrdi obstoječe stanje. Popisni list pojdi do konca, ne le po izdelkih, pri katerih nekaj sumiš.
Kako brati razlike #
Razlika ni nujno napaka:
- Minus je najpogosteje neevidentirana poraba — barva, uporabljena pri storitvi, razbit izdelek ali kraja.
- Plus pomeni, da nekje manjka prevzemnica ali je bila prodaja vpisana dvakrat.
Če je odstopanje pri enem izdelku veliko, ga pred potrditvijo preštej znova. Inventura je nov izhodiščni podatek — ko jo potrdiš, prejšnjih razlik ni več mogoče raziskati.
Kar že veš, vpiši prej #
Inventura naj bo zadnja beseda, ne edina. Kar veš, da je odšlo — poraba pri storitvah, razbito, poteklo, vrnjeno dobavitelju — vnesi z izdajnico pod Poraba in odpisi pred popisom.
Razlog ni le urejenost: odpis z razlogom in datumom je davčno drugačen od primanjkljaja, ki se pokaže ob inventuri. Prvi v običajnem obsegu ni predmet DDV, drugi se lahko šteje za dobavo blaga.
Kako pogosto #
Zakon zahteva popis najmanj enkrat letno, ob koncu poslovnega leta. Četrtletni popis je dovolj pogost, da se razlika še da pojasniti; pri izdelkih, ki hitro odhajajo, se splača mesečni popis samo zanje.